Domain rückfahrleuchten.de kaufen?
Wir ziehen mit dem Projekt
rückfahrleuchten.de um.
Sind Sie am Kauf der Domain
rückfahrleuchten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rückfahrleuchten.de kaufen?
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Wann zahlt die Unfallversicherung?
Die Unfallversicherung zahlt in der Regel, wenn ein Unfall passiert ist und dadurch eine körperliche oder psychische Beeinträchtigung entstanden ist. Dabei ist es wichtig, dass der Unfall direkt zu der Verletzung geführt hat und nicht durch andere Umstände verursacht wurde. Zudem muss der Unfall während der versicherten Tätigkeit oder auf dem direkten Weg zur Arbeit passiert sein. Es ist ratsam, den Unfall umgehend der Versicherung zu melden und alle notwendigen Unterlagen vorzulegen, um eine schnelle Bearbeitung des Falls zu gewährleisten. Letztendlich entscheidet die Versicherung anhand der vorliegenden Informationen, ob und in welcher Höhe Leistungen ausgezahlt werden. **

Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
KONG kong bunji high vizball Licht, hohe SichtbarkeitHundeball KONG BUNJI HIGH-VIZBALL kombiniert einen robusten Ball mit einem befestigten Seil und leuchtenden, gut sichtbaren Farben für leichteres Werfen und bessere Sichtbarkeit. Dieses KONG Hundespielzeug ist mit einem festen Seil ausgestattet, das den Ball beim Spielen leichter werfen lässt. Die leuchtende Farbe macht den Ball besser sichtbar und verringert das Risiko, dass er verloren geht.14,52 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter


-
Was ist Taggeld Unfallversicherung?
Was ist Taggeld Unfallversicherung? Die Taggeld Unfallversicherung ist eine spezielle Versicherung, die im Falle eines Unfalls eine finanzielle Entschädigung in Form eines Taggeldes bietet. Dieses Taggeld wird täglich ausgezahlt und soll dazu dienen, Einkommensverluste aufgrund von Arbeitsunfähigkeit infolge eines Unfalls auszugleichen. Die Höhe des Taggeldes und die Dauer der Auszahlung können je nach Vertrag und Versicherungsunternehmen variieren. Die Taggeld Unfallversicherung ist eine sinnvolle Ergänzung zur herkömmlichen Unfallversicherung, da sie zusätzliche finanzielle Sicherheit bietet. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **


Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
Wann greift die Unfallversicherung?
Die Unfallversicherung greift, wenn eine versicherte Person durch einen Unfall körperlich geschädigt wird. Ein Unfall liegt vor, wenn die Gesundheit der versicherten Person plötzlich und unfreiwillig durch eine äußere Einwirkung geschädigt wird. Dies kann beispielsweise bei einem Sturz, einem Verkehrsunfall oder einer Sportverletzung der Fall sein. Die Unfallversicherung leistet dann in der Regel finanzielle Unterstützung für medizinische Behandlungen, Rehabilitation, Invaliditätsleistungen oder im schlimmsten Fall für den Todesfall. Es ist wichtig, dass der Unfall der Versicherungsgesellschaft umgehend gemeldet wird, um Ansprüche geltend machen zu können. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Rücklicht Fahrrad LED USB, 270° SichtbarkeitDank der 270-Grad-Sichtbarkeit bist du nicht nur von hinten, sondern auch von den Seiten gut sichtbar. Wenn der Akku fast leer ist, wird dies über die intelligente Akkuanzeige signalisiert. Das Rücklicht ist sehr einfach zu montieren. Dieses Rücklicht erfüllt die strengen deutschen StVZO-Normen. Spezifikationen: - 270° Sichtbarkeit - Intelligente Akkuanzeige - USB-C aufladbar – Innerhalb von 3 Stunden vollständig geladen - Einfache Montage - StVZO-zugelassen Mit dem mitgelieferten USB-C-Kabel lädst du den leichten Lithium-Polymer-Akku einfach auf, sodass du immer bereit für deine nächste Fahrt bist. Bestelle noch heute und fahre bald sicher mit deinem Hero Rücklicht von Lynx!29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
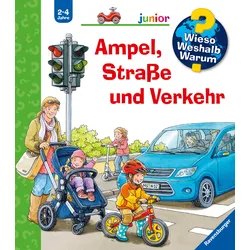
Wieso? Weshalb? Warum? junior (48) Ampel, Straße und VerkehrMit dem Buch „Wieso? Weshalb? Warum? junior Ampel, Straße und Verkehr“ werden die Grundlagen der Verkehrserziehung spielerisch vermittelt. Es zeigt Kindern ab 2 Jahren anhand von alltäglichen Szenen, wie man sich sicher im Straßenverkehr bewegt. geeignet für Kinder von 2 bis 4 Jahren mit vielen Bewegungsklappen zum Entdecken anschauliche Illustrationen zu typischen Verkehrssituationen inklusive Fehlersuchbild und Ampelrätsel am Ende des Buches stabile Spiralbindung für eine einfache Handhabung Dieses Bilderbuch aus der beliebten „Wieso? Weshalb? Warum?“-Reihe bringt Kleinkindern die wichtigsten Verhaltensregeln im Straßenverkehr näher. Es wird zum Beispiel erklärt, wie eine Straße sicher an einer Ampel oder einem Zebrastreifen überquert wird und warum es wichtig ist, vorher immer nach links und rechts zu schauen. Zudem wird thematisiert, weshalb Fahrradhelme, helle Kleidung und Reflektoren für die eigene Sicherheit von Bedeutung sein können. Eine Verkehrspolizistin, die den Kindergarten besucht, führt durch die verschiedenen Themen und macht das Lernen zu einem unterhaltsamen Erlebnis.11,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wann zahlt die Unfallversicherung?
Die Unfallversicherung zahlt in der Regel, wenn ein Unfall passiert ist und dadurch eine körperliche oder psychische Beeinträchtigung entstanden ist. Dabei ist es wichtig, dass der Unfall direkt zu der Verletzung geführt hat und nicht durch andere Umstände verursacht wurde. Zudem muss der Unfall während der versicherten Tätigkeit oder auf dem direkten Weg zur Arbeit passiert sein. Es ist ratsam, den Unfall umgehend der Versicherung zu melden und alle notwendigen Unterlagen vorzulegen, um eine schnelle Bearbeitung des Falls zu gewährleisten. Letztendlich entscheidet die Versicherung anhand der vorliegenden Informationen, ob und in welcher Höhe Leistungen ausgezahlt werden. **
-
Was ist Taggeld Unfallversicherung?
Was ist Taggeld Unfallversicherung? Die Taggeld Unfallversicherung ist eine spezielle Versicherung, die im Falle eines Unfalls eine finanzielle Entschädigung in Form eines Taggeldes bietet. Dieses Taggeld wird täglich ausgezahlt und soll dazu dienen, Einkommensverluste aufgrund von Arbeitsunfähigkeit infolge eines Unfalls auszugleichen. Die Höhe des Taggeldes und die Dauer der Auszahlung können je nach Vertrag und Versicherungsunternehmen variieren. Die Taggeld Unfallversicherung ist eine sinnvolle Ergänzung zur herkömmlichen Unfallversicherung, da sie zusätzliche finanzielle Sicherheit bietet. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
Ähnliche Suchbegriffe für Unfallversicherung
-
KONG kong bunji high vizball Licht, hohe SichtbarkeitHundeball KONG BUNJI HIGH-VIZBALL kombiniert einen robusten Ball mit einem befestigten Seil und leuchtenden, gut sichtbaren Farben für leichteres Werfen und bessere Sichtbarkeit. Dieses KONG Hundespielzeug ist mit einem festen Seil ausgestattet, das den Ball beim Spielen leichter werfen lässt. Die leuchtende Farbe macht den Ball besser sichtbar und verringert das Risiko, dass er verloren geht.14,52 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
INF Tragbarer Auto-Aschenbecher mit Deckel, Rauchfreier Aschenbecher für Fahrzeug, Zuhause, Büro - Schwarz, Ohne LichtTragbarer Auto-Aschenbecher mit Deckel, perfekt für Fahrzeug, Zuhause und Büro. Rauchfreies Design minimiert Gerüche. Hergestellt aus ABS und Edelstahl für einfache Reinigung. Kompakt und bequem für die Entsorgung von Asche. Rauchfrei & Geruchskontrolle: Dieser Auto-Aschenbecher ist mit einem Deckel ausgestattet, um Rauch effektiv einzudämmen und Gerüche zu minimieren, wodurch eine frischere und angenehmere Umgebung in Ihrem Auto, Zuhause oder Büro geschaffen wird. Die dichte Abdichtung verhindert das Entweichen von Rauch, reduziert das Risiko von anhaltenden Gerüchen und verbessert die Luftqualität. Er ist perfekt für Raucher, die einen sauberen und komfortablen Raum erhalten möchten und sicherstellen, dass Nichtraucher nicht durch unangenehme Gerüche beeinträchtigt werden. Das Design des Aschenbechers erleichtert auch die Entsorgung von Asche und Zigarettenkippen, ohne eine Verschmutzung zu verursachen. Ideal für den Einsatz in Autos, LKWs, SUVs, Wohnungen, Büros und anderen geschlossenen Räumen, in denen das Rauchen erlaubt ist. Multifunktional & Tragbar: Dieser tragbare Auto-Aschenbecher ist nicht nur für Fahrzeuge geeignet, sondern auch perfekt für den Einsatz zu Hause und im Büro. Seine kompakte Größe und sein geringes Gewicht machen es einfach, ihn zu transportieren und überall dort zu platzieren, wo Sie ihn benötigen. Egal, ob Sie Auto fahren, an Ihrem Schreibtisch arbeiten oder zu Hause entspannen, dieser Aschenbecher bietet eine bequeme und diskrete Lösung für die Entsorgung von Zigarettenasche. Das vielseitige Design sorgt dafür, dass er sich nahtlos in jede Umgebung einfügt und eine praktische und stilvolle Möglichkeit bietet, mit Rauchrückständen umzugehen. Seine Tragbarkeit macht ihn zu einer ausgezeichneten Wahl für Reisen, sodass Sie immer einen sauberen und bequemen Ort haben, um Asche zu entsorgen. Leicht zu Reinigen: Dieser Auto-Aschenbecher aus hochwertigem ABS und Edelstahl ist leicht zu reinigen und zu pflegen. Die glatten Oberflächen verhindern, dass Asche und Rückstände haften bleiben, was eine schnelle und mühelose Reinigung ermöglicht. Entfernen Sie einfach den Deckel und leeren Sie den Inhalt, wischen Sie dann das Innere mit einem feuchten Tuch ab. Die Materialien sind beständig gegen Flecken und Gerüche, sodass der Aschenbecher auch nach wiederholtem Gebrauch frisch und hygienisch bleibt. Diese einfache Wartung macht ihn zu einer praktischen und bequemen Wahl für den täglichen Gebrauch und spart Ihnen Zeit und Mühe bei der Sauberhaltung Ihres Raums. Die robuste Konstruktion stellt sicher, dass er regelmäßiger Reinigung ohne Beschädigung standhält. Spezifikationen: Farbe: Schwarz Abmessungen: Länge: 11,2 cm, Breite: 7,6 cm, Höhe: 7,6 cm Material: ABS + Edelstahl Das Paket beinhaltet: 1 x Auto-Aschenbecher mit Deckel15,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
-
Wann greift die Unfallversicherung?
Die Unfallversicherung greift, wenn eine versicherte Person durch einen Unfall körperlich geschädigt wird. Ein Unfall liegt vor, wenn die Gesundheit der versicherten Person plötzlich und unfreiwillig durch eine äußere Einwirkung geschädigt wird. Dies kann beispielsweise bei einem Sturz, einem Verkehrsunfall oder einer Sportverletzung der Fall sein. Die Unfallversicherung leistet dann in der Regel finanzielle Unterstützung für medizinische Behandlungen, Rehabilitation, Invaliditätsleistungen oder im schlimmsten Fall für den Todesfall. Es ist wichtig, dass der Unfall der Versicherungsgesellschaft umgehend gemeldet wird, um Ansprüche geltend machen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.